Inicio » Software » Auditoría sin papeles: guía completa sobre papeles de trabajo digitales, custodia, acceso y normativa aplicada
Auditoría sin papeles: guía completa sobre papeles de trabajo digitales, custodia, acceso y normativa aplicada
La legislación exige la confidencialidad y custodia estricta de los papeles de trabajo electrónicamente.
El acceso entre auditores, tras un cambio, está regulado y no puede ser limitado indebidamente por la entidad auditada.
La digitalización implica nuevas medidas de seguridad y buenas prácticas para salvaguardar la integridad documental.
La auditoría sin papeles es una tendencia imparable en el sector de la auditoría de cuentas. Esta transición, fruto de la digitalización creciente y la búsqueda de eficiencia, ha transformado la forma de documentar, custodiar y gestionar los trabajos y evidencias del auditor. Sin embargo, este cambio no solo es cuestión de tecnología: conlleva implicaciones legales, éticas y prácticas que todo profesional necesita conocer en profundidad para adaptarse a las nuevas exigencias, evitando riesgos y asegurando la integridad de su trabajo.
En este artículo vamos a explorar con detalle todos los aspectos que rodean a la auditoría sin papeles y a los denominados papeles de trabajo electrónicos: desde la legislación que regula el acceso y custodia, hasta las mejores prácticas para proteger su confidencialidad y las particularidades que surgen en los supuestos de cambio de auditor. Descubrirás cómo las normas técnicas, la ética profesional y la propia naturaleza de la documentación influyen sobre el día a día del auditor independiente, así como los retos y oportunidades que plantea dejar atrás el papel.
¿Qué significa auditoría sin papeles y cuál es su importancia?
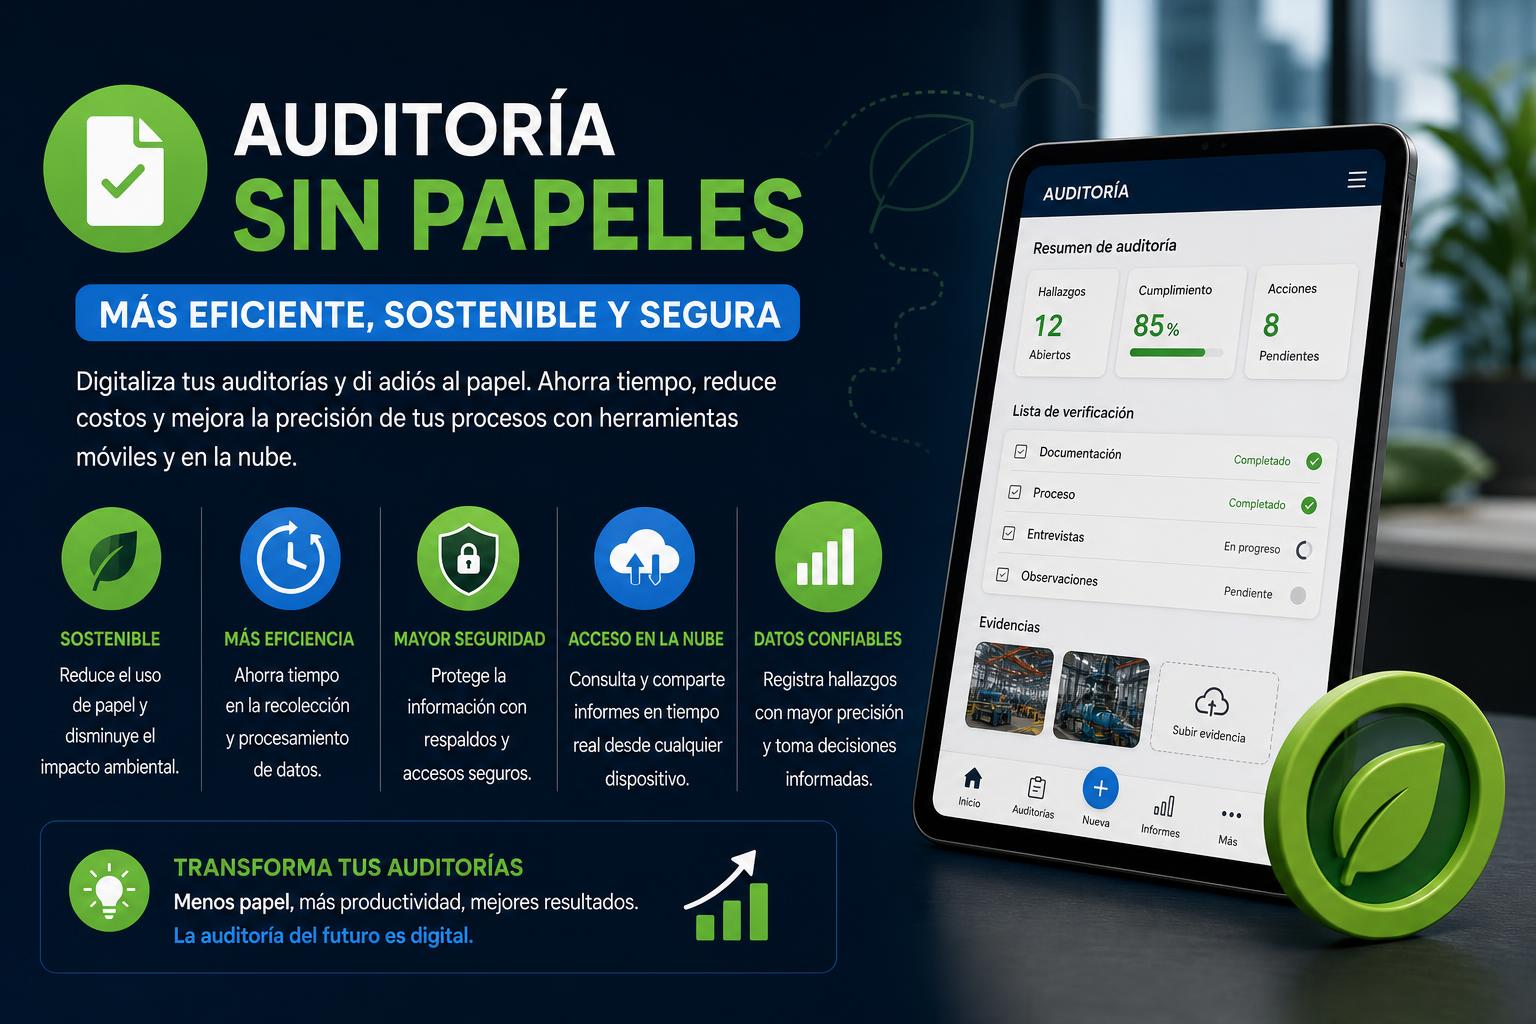
La auditoría sin papeles implica la sustitución de los tradicionales papeles de trabajo físicos por su versión digital, desde la recopilación de evidencias hasta la elaboración y conservación de documentos. En vez de carpetas repletas de hojas y archivadores, el auditor maneja plataformas de gestión documental, herramientas de revisión colaborativa y firmas digitales, lo que favorece el acceso, el orden y la trazabilidad. Esta digitalización no es solo una tendencia técnica, sino un reflejo del compromiso con la eficiencia, la seguridad y la sostenibilidad.
Gracias a la auditoría sin papeles, se reducen costes materiales y de almacenamiento, se minimiza la posibilidad de extravío y deterioro, y se permite el trabajo remoto o descentralizado. A nivel legal y de cumplimiento, ofrece ventajas claras para atender requerimientos de trazabilidad, ya que cada acceso o modificación puede quedar registrado. Sin embargo, este entorno digitalizado obliga a replantearse cómo se gestiona la confidencialidad, la integridad de la información y el propio acceso entre auditores cuando existe un relevo.
El marco normativo de la auditoría sin papeles y de los papeles de trabajo
La legislación española establece con claridad las obligaciones de secreto, custodia y acceso a la documentación de auditoría. Según el artículo 25 del Texto Refundido de la Ley de Auditoría de Cuentas (TRLAC), los auditores de cuentas están obligados a mantener el secreto respecto a toda la información conocida durante el ejercicio de su actividad. Esto incluye los papeles de trabajo, sean físicos o digitales, y la documentación relacionada con cada auditoría realizada.
El mismo artículo detalla situaciones excepcionales en las que puede permitirse el acceso a esta documentación. El caso más habitual se da en situaciones de cambio o sustitución de auditor: la norma obliga al auditor predecesor a facilitar al sucesor toda la información referida a los ejercicios auditados, sin que la entidad cliente pueda oponerse irracionalmente a dicho acceso.
El deber de secreto profesional es absoluto, salvo casos previstos en la ley.
El intercambio de información entre auditores debe mantenerse con la máxima confidencialidad y solo con la finalidad de facilitar la opinión profesional del sucesor.
Las Normas Técnicas de Auditoría, publicadas por el Instituto de Contabilidad y Auditoría de Cuentas (ICAC), completan el marco ofreciendo pautas sobre la relación entre auditores y el correcto tratamiento de la documentación durante la transición de encargos.
Propiedad, confidencialidad y custodia de los papeles de trabajo electrónicos
Los papeles de trabajo, independientemente de su formato, son propiedad exclusiva del auditor o de la sociedad de auditoría que los ha generado. Aunque hayan sido preparados utilizando registros y recursos del cliente, incluyendo herramientas informáticas alojadas en sus sistemas, la titularidad de los papeles no recae nunca en la entidad auditada. Esto le otorga al auditor la libertad y responsabilidad para decidir cómo se custodian y durante cuánto tiempo, siempre preservando la confidencialidad y la integridad de los datos.
La confidencialidad es un pilar fundamental. El auditor debe proteger los papeles de trabajo ante accesos no autorizados, tanto de la entidad auditada como de terceros. Esta obligación se extiende incluso a la digitalización: es crucial implementar medidas de seguridad (contraseñas, cifrado, acceso restringido y registros de actividad) en los sistemas en los que se almacenan los documentos electrónicos.
La propiedad y custodia de los papeles de trabajo también está sujeta a los límites de la ética profesional: solo pueden divulgarse ante autoridades competentes en caso de que estuviese previsto en la ley, y no pueden en ningún caso sustituir o hacer las veces de los registros contables de la empresa. Tienen, eso sí, valor probatorio e instrumental extremadamente relevante en caso de controversias o inspecciones.
Relación entre auditor predecesor y auditor sucesor: acceso a los papeles de trabajo
Uno de los temas más delicados en el ámbito de la auditoría es el acceso a la documentación en situaciones de cambio de auditor. La normativa española prevé dos fases diferenciadas:
Antes de aceptar el encargo: el eventual auditor sucesor puede necesitar información sobre las circunstancias del relevo, incluyendo posibles desacuerdos, cuestiones éticas o técnicas relevantes, o información sobre prácticas polémicas. En este punto, el auditor predecesor solo podrá compartir información previa autorización del cliente.
Después de aceptar el encargo: en esta fase, el auditor sucesor tiene derecho a acceder a todos los papeles de trabajo elaborados por el predecesor, sin que la entidad auditada pueda obstaculizar dicho acceso. El auditor predecesor deberá poner a disposición del sucesor toda la documentación relevante sobre la auditoría de los ejercicios anteriores, que pueda ayudar a fundamentar la opinión del nuevo auditor.
Todo este proceso debe realizarse en un entorno de máxima confidencialidad, manteniendo registros fehacientes del acceso y garantizando la integridad de la información transferida. El objetivo es que el auditor sucesor pueda basar parte de su trabajo en las pruebas ya realizadas y facilitar la transición, minimizando el riesgo de limitaciones al alcance.
El sucesor nunca debe referenciar el informe o trabajo del auditor anterior como base de su propia opinión; sí puede, en cambio, mencionar que las cuentas del ejercicio anterior fueron auditadas por otro profesional, concretando la fecha y el tipo de opinión emitida. Si no es posible acceder a los papeles de trabajo previos, esto puede limitar el alcance del informe o requerir trabajos específicos adicionales.
Casos particulares y excepciones en el acceso a la documentación
La normativa establece excepciones reseñables relacionadas con el acceso a los papeles de trabajo:
Si entre el trabajo del auditor predecesor y el del sucesor han pasado varios ejercicios sin haberse sometido las cuentas a auditoría, no puede hablarse de una sustitución a efectos de la ley, por lo que no existe obligación de acceso entre auditores.
Cuando la auditoría se realiza a petición de un tercero (por ejemplo, en operaciones de compraventa o por requerimiento de un organismo externo), la situación será diferente y deberá valorarse el régimen jurídico aplicable en función del consentimiento y acuerdo de la persona o entidad auditada.
Si la auditoría es voluntaria o el informe no va a gozar de la misma publicidad que una auditoría obligatoria (como ocurre al no ser obligatorio el depósito en el Registro Mercantil), el régimen de acceso y documentación es exactamente el mismo. No existen diferencias por el carácter voluntario u obligatorio de la auditoría en cuanto a obligaciones de secreto y acceso frente al sucesor.
Procedimiento para acreditar la condición de auditor sucesor
El auditor predecesor tiene derecho a exigir una acreditación válida de la condición de sucesor antes de facilitar cualquier tipo de acceso a los papeles de trabajo. Esta acreditación puede realizarse mediante:
Certificado del acuerdo de nombramiento emitido por el órgano competente de la entidad auditada.
Inscripción del nombramiento en el Registro Mercantil.
Documento de aceptación del encargo por parte del nuevo auditor o copia del contrato de auditoría.
Estos documentos tienen como finalidad acreditar el relevo, pero en ningún caso constituyen una solicitud de autorización de la entidad auditada; su presentación es una formalidad que no debe suponer retrasos ni limitaciones para el acceso del auditor sucesor a la documentación previa.
La importancia de los papeles de trabajo en la evidencia y opinión del auditor
Los papeles de trabajo son el registro objetivo de los procedimientos aplicados, los resultados de las comprobaciones y la base documental de la opinión que el auditor emite sobre los estados financieros.
No son registros contables, pero son indispensables para fundamentar la calidad y validez de la auditoría.
Sirven como respaldo ante inspecciones, litigios o revisiones de calidad, y como garantía de independencia y rigor profesional.
Deben estar protegidos con medidas de seguridad adecuadas a su formato digital, evitando accesos no autorizados y asegurando la autenticidad y confidencialidad.
Esta documentación incluye todo tipo de archivos: desde hojas de trabajo, correspondencia con el cliente, evidencia documental digitalizada (contratos, facturas, inventarios), hasta comunicaciones internas de planificación y revisiones. La gestión adecuada de estos archivos electrónicos exige políticas claras de nomenclatura, versiones, almacenamiento seguro, períodos de retención y destrucción documental.
Limitaciones éticas y obligaciones ante autoridades competentes
El auditor independiente no es un empleado común, sino un profesional sujeto a estrictos códigos de ética. Como tal, si bien es titular de los papeles de trabajo y debe preservarlos en secreto, puede verse obligado a comparecer ante autoridades competentes si estas lo requieren, por ejemplo en auditorías judiciales, investigaciones regulatorias o procesos penales.
En tales casos, el deber de secreto puede ceder, siempre operando con cautela y conforme a la normativa aplicable; como regla general, fuera de esos supuestos protegidos por la ley, el auditor no está legitimado para revelar información confidencial del cliente reflejada en los papeles de trabajo.
Riesgos y desafíos de la auditoría sin papeles
La digitalización de la documentación de auditoría aporta muchas ventajas, pero también plantea una serie de desafíos que conviene tener bien presentes:
Seguridad informática: el almacenamiento digital es más vulnerable ante ataques de ciberseguridad, robo de datos o borrados accidentales. Es obligado utilizar sistemas robustos y mantener copias de seguridad actualizadas.
Integridad documental: es fundamental que cada modificación, acceso o eliminación de datos quede registrada. Las plataformas especializadas para auditores suelen ofrecer controles de versiones y logs de auditoría.
Conservación a largo plazo: la normativa exige conservar los papeles de trabajo un determinado período (habitualmente cinco años), debiendo garantizarse la legibilidad y el acceso incluso si se actualizan las tecnologías o cambian los sistemas de archivo.
Formación y sensibilización: tanto auditores como colaboradores deben ser conscientes de las nuevas amenazas y buenas prácticas asociadas a la documentación electrónica.
Mejores prácticas para la gestión digital de los papeles de trabajo
Confidencialidad ante todo: establecer medidas estrictas de acceso, cifrado y permisos únicamente para quienes participen en el encargo.
Respaldo automático y frecuente: todas las evidencias digitales y papeles de trabajo deben duplicarse en ubicaciones seguras.
Política de retención y eliminación segura: una vez transcurrido el plazo legal, los papeles de trabajo deben eliminarse de manera que no puedan ser recuperados por terceros.
Control de versiones y trazabilidad: utilizar herramientas que permitan auditar quién ha accedido, modificado o exportado la información.
Actualización constante de software y capacitación: para mitigar riesgos y adaptarse a los posibles cambios legislativos o técnicos.
Preguntas frecuentes sobre auditoría sin papeles y papeles de trabajo digitales
¿Qué papel juega la autorización del cliente en el acceso a los papeles de trabajo? Solo es imprescindible en la fase previa a la aceptación del encargo por un nuevo auditor. Una vez aceptado formalmente el encargo, el acceso es un derecho y obligación legal que no depende del consentimiento del cliente.
¿Deben conservarse los papeles de trabajo electrónicos durante el mismo tiempo que los físicos? Sí, salvo que una normativa específica exija un plazo superior por el tipo de auditoría o sector.
¿Pueden los papeles de trabajo servir como soporte contable de la entidad? No, en ningún caso. Tienen valor probatorio para el auditor, pero no sustituyen a los registros de la empresa.
¿La digitalización afecta a la confidencialidad frente a autoridades? No, la obligación de secreto sigue vigente salvo requerimiento legal expreso. Ante terceros ajenos o medios de comunicación, la confidencialidad debe preservarse íntegramente.